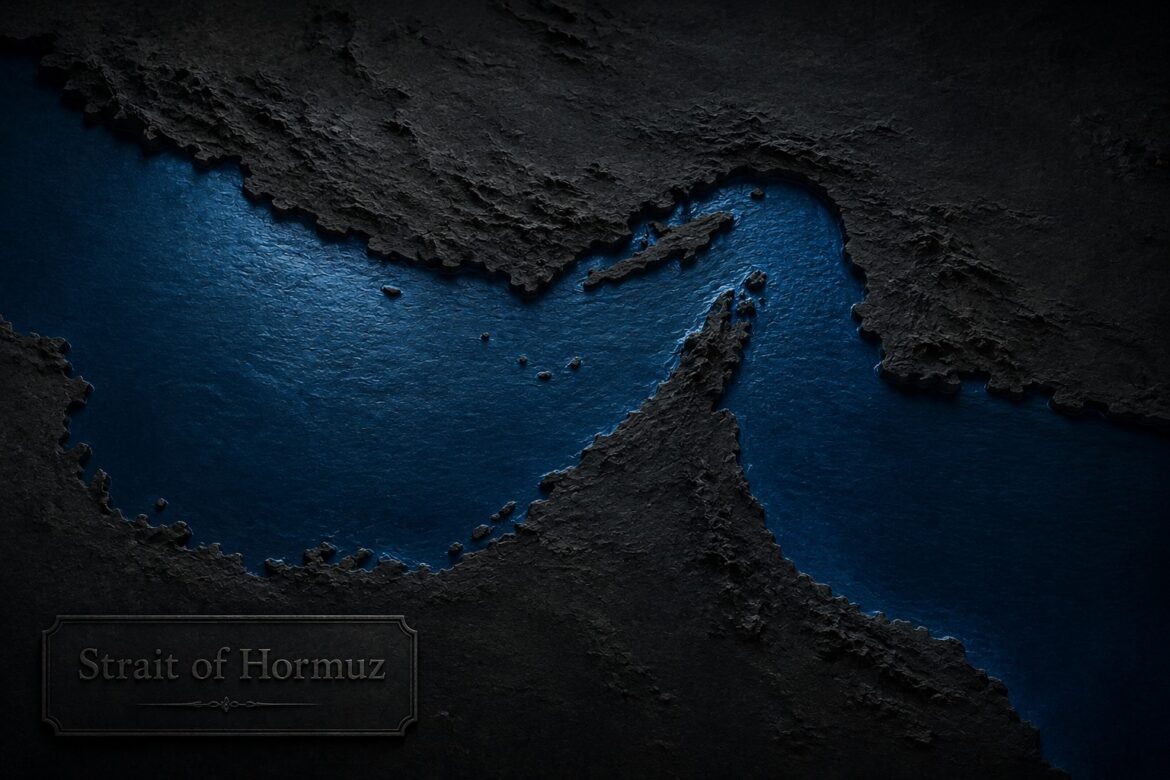
رغم تراجع حدة المواجهات العسكرية المباشرة في الشرق الأوسط، فإن استمرار استهداف السفن وناقلات النفط في مضيق هرمز يُبقي المخاطر الجيوسياسية مرتفعة، ويحوّل الصراع منخفض الحدة إلى مصدر مستمر للضغوط الاقتصادية العالمية...
التأمين البحري: ارتفاع استثنائي في تكلفة المخاطر
تشير التقديرات إلى ارتفاع أقساط التأمين الإضافية ضد مخاطر الحرب من نحو 0.25% قبل التصعيد إلى نطاق 6%–10% من القيمة التأمينية للسفينة خلال أكتوبر 2026.
ويعني ذلك أن ناقلة نفط تبلغ قيمتها 100 مليون دولار قد تتحمل قسطاً إضافياً يتراوح بين 6 و10 ملايين دولار، وفق شروط التغطية والرحلة.
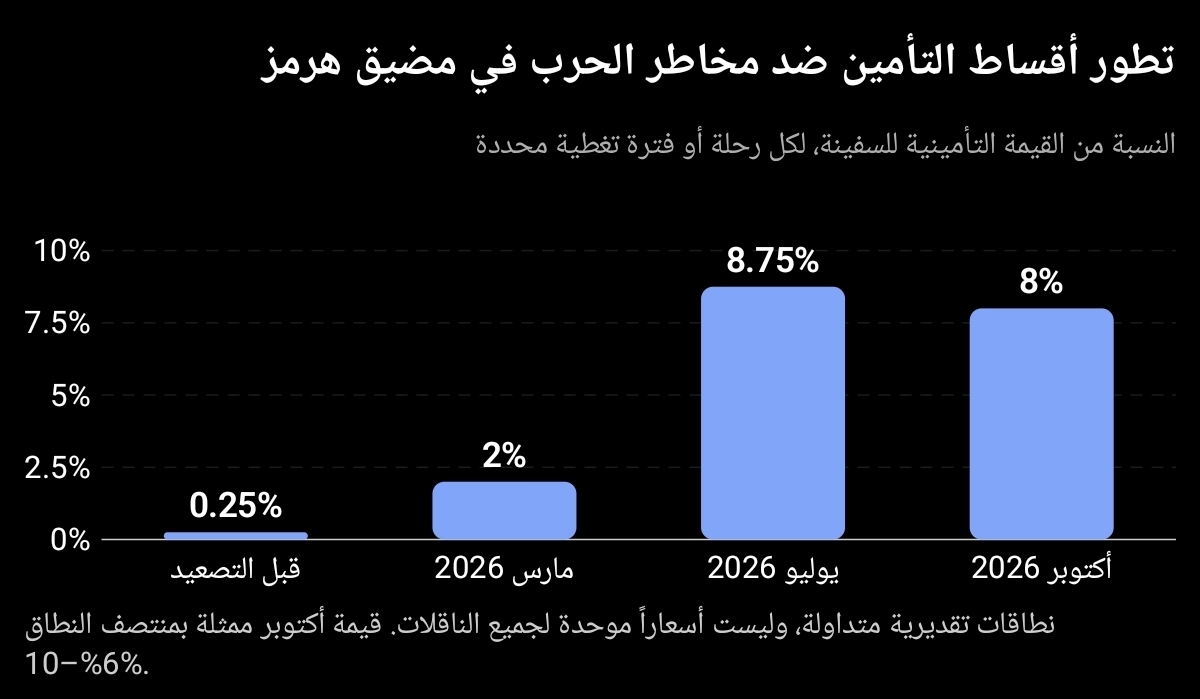
وتكشف هذه الزيادة عن مفارقة اقتصادية مهمة: قد تنخفض حدة الحرب عسكرياً، بينما تستمر تكلفتها الاقتصادية عند مستويات مرتفعة.
أسعار الطاقة: المخاطر المستقبلية لا تقل أهمية عن الإمدادات الحالية
لا تتحرك أسعار النفط وفق حجم الإمدادات المتاحة وحده، بل تتأثر أيضاً بتوقعات الإمدادات المستقبلية، واحتمالات التصعيد، وتكاليف النقل والتأمين.
وبالتالي، فإن تحسن تدفقات النفط عبر مضيق هرمز لا يكفي بالضرورة لإزالة علاوة المخاطر الجيوسياسية من الأسعار ما دامت التهديدات البحرية مستمرة.
كيف ينتقل ارتفاع الطاقة إلى التضخم؟
يمتد أثر ارتفاع أسعار الطاقة إلى مختلف القطاعات الاقتصادية عبر ثلاث قنوات رئيسية:
ارتفاع تكاليف الإنتاج الصناعي نتيجة زيادة أسعار الوقود والكهرباء والمواد الأولية.
ارتفاع تكاليف النقل والتوزيع والشحن، ما يرفع تكلفة وصول المنتجات إلى الأسواق.
انتقال جزء من هذه الزيادات إلى أسعار المستهلكين، مع احتمال ارتفاع توقعات التضخم ومطالبات الأجور إذا استمرت الصدمة.
وهكذا، لا يقتصر تأثير ارتفاع الطاقة على أسعار الوقود، بل يمتد تدريجياً إلى أسعار السلع والخدمات.
ومن المهم التمييز بين ارتفاع مستوى الأسعار واستمرار التضخم؛ فاستقرار الطاقة عند مستوى مرتفع لا يؤدي وحده إلى تسارع التضخم باستمرار، لكنه قد يؤخر عودة الأسعار إلى مسار أكثر استقراراً، خصوصاً إذا تكررت الصدمات وانتقلت إلى بقية الاقتصاد.
الاحتياطي الفيدرالي والأسواق المالية
قد تؤدي هذه التطورات إلى استمرار الضغوط التضخمية، بما يدفع الاحتياطي الفيدرالي إلى الإبقاء على أسعار الفائدة مرتفعة لفترة أطول، أو النظر في مزيد من التشديد إذا استدعت البيانات ذلك.
وينعكس هذا السيناريو على الأسواق من خلال:
السندات الأمريكية: ضغوط على أسعار السندات واحتمال ارتفاع العوائد نتيجة إعادة تسعير توقعات الفائدة والتضخم.
الدولار الأمريكي: دعم محتمل من ارتفاع العوائد وزيادة الطلب العالمي على السيولة الدولارية.
أسهم التكنولوجيا: ضغوط على التقييمات نتيجة ارتفاع معدل الخصم المستخدم في تقييم الأرباح المستقبلية.
المعادن الثمينة: ضغوط محتملة من ارتفاع العوائد الحقيقية وقوة الدولار، يقابلها طلب على الملاذات الآمنة نتيجة المخاطر الجيوسياسية.
الخلاصة
إن انخفاض حدة الحرب لا يعني انتهاء آثارها الاقتصادية. فالأسواق لا تحتاج فقط إلى تراجع العمليات العسكرية، بل إلى تحسن مستدام في التوقعات الأمنية وانخفاض احتمالات التصعيد.
ويمثل الإنهاء الدائم للصراع واستعادة أمن الملاحة أحد أهم العوامل التي يمكن أن تساعد على إزالة علاوة المخاطر الجيوسياسية، وخفض تكاليف التأمين والشحن والطاقة، وتخفيف الضغوط التضخمية.
لكن عودة التضخم إلى المستويات المستهدفة ستظل مرتبطة أيضاً بالطلب العالمي والأجور والإنتاجية والسياسات النقدية.
فالحرب منخفضة الحدة قد تستمر بتكلفة اقتصادية مرتفعة، حتى عندما تتوقف المعارك الكبرى.